
법원 “생활·경제적 이해관계 중심은 한국”…미국 영주권보다 실질 거주관계 중시
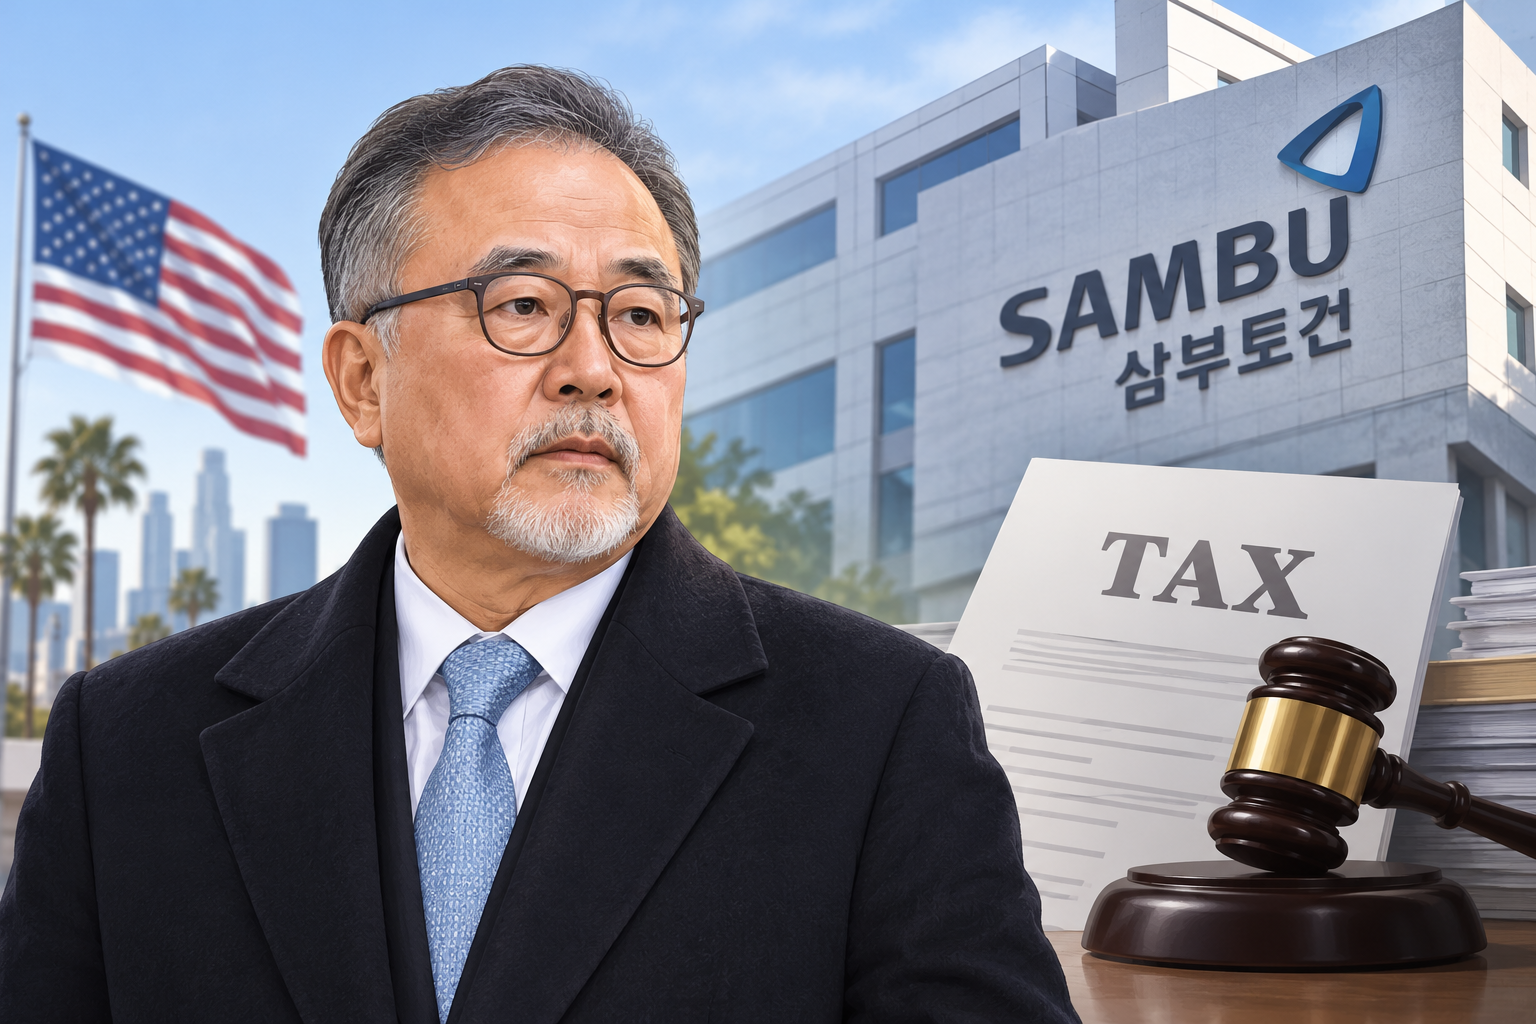
미국 영주권자인 이일준 삼부토건 회장이 한국에서 부과된 약 7억원의 세금을 취소해 달라며 소송을 제기했지만 패소했다. 법원은 미국 영주권을 보유하고 있더라도 생활과 경제활동의 중심이 한국에 있다면 국내 납세 의무를 피할 수 없다고 판단했다.
26일 법조계에 따르면 의정부지방법원 행정1부(재판장 문경훈)는 이 회장이 고양세무서장을 상대로 제기한 양도소득세 등 부과처분 취소 소송에서 원고의 청구를 기각했다.
이 회장은 2019년 국내 한 회사의 주식을 양도한 데 이어 2021년 12월 미국 캘리포니아주 소재 부동산을 560만 달러에 매각했다.
세무당국은 이 회장이 한국 소득세법상 거주자에 해당한다고 판단하고, 주식과 부동산 양도소득 및 2017년부터 2021년까지의 종합소득에 대해 신고하지 않은 세금 총 7억700만원을 부과했다.
그러나 이 회장은 자신이 미국 영주권자이자 미국 세법상 거주자라며 한미 조세조약에 따라 한국의 과세 대상이 아니라고 주장했다.
재판부는 이 회장이 한국과 미국 양국의 거주자에 해당하더라도 한국에 항구적인 주거를 두고 있으며, 인적·경제적으로 더 밀접한 관계를 맺고 있는 국가 역시 한국이라고 판단했다.
이에 따라 이 회장을 한국의 세법상 거주자로 인정하고 세무당국의 과세처분이 적법하다고 봤다.
이번 판결은 미국 영주권 보유 여부만으로 한국의 납세 의무가 면제되는 것은 아니라는 점을 보여준다. 특히 미국에 부동산을 소유하거나 해외 소득이 있는 경우에도 실제 생활 기반과 경제적 이해관계가 어디에 있는지가 거주자 판단의 핵심 기준이 될 수 있다는 점에서 주목된다.
다만 이번 판결은 1심 판단으로, 향후 항소 여부에 따라 법적 결론이 달라질 가능성은 남아 있다.