
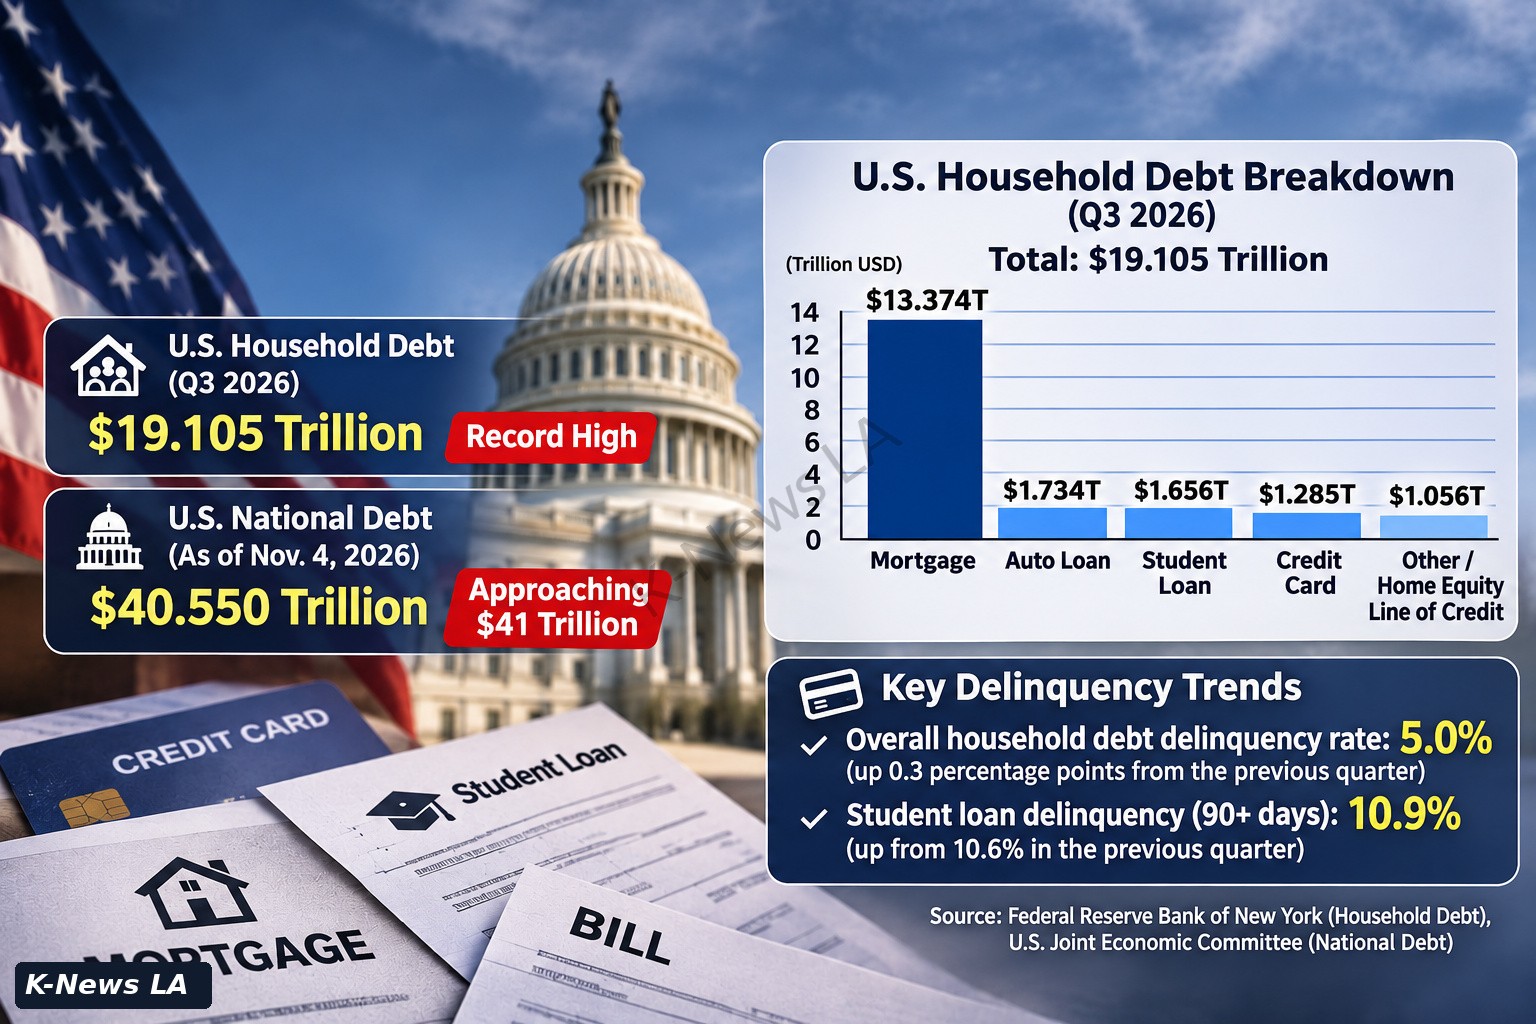
미국의 가계부채가 2026년 3분기 19조1,050억 달러로 사상 최고치를 기록한 가운데 연방정부의 국가부채도 40조5,500억 달러를 넘어 41조 달러에 접근하면서 미국 경제의 부채 부담이 커지고 있다.
뉴욕 연방준비은행이 10일 발표한 ‘2026년 3분기 가계부채 및 신용 보고서’에 따르면 미국의 전체 가계부채는 전 분기보다 3,340억 달러(1.8%) 증가했다. 코로나19 팬데믹 직전인 2019년 말과 비교하면 약 5조 달러 늘어난 규모다.
가계부채 가운데 가장 큰 비중을 차지하는 주택담보대출은 13조3,740억 달러로 전 분기보다 2,570억 달러 증가했다. 다만 증가분의 약 절반은 이전 분기 보고 누락분이 다시 반영된 데 따른 것이다.
신용카드 부채는 220억 달러 증가한 1조2,850억 달러, 자동차 대출은 210억 달러 늘어난 1조7,340억 달러를 기록했다. 학자금 대출 잔액도 1조6,560억 달러에 달했다.
특히 학자금 대출 잔액 중 90일 이상 연체된 비중은 10.9%로 전 분기 10.6%보다 높아졌다. 자동차 대출과 주택담보대출에서도 초기 연체로 진입하는 비율이 상승했다.
다만 신용카드와 학자금 대출의 신규 심각 연체 전환율은 소폭 개선돼 모든 대출 부문에서 연체가 일제히 악화된 것은 아니다.
로이터통신은 10일 뉴욕 연준 자료를 인용해 미국의 부실 대출 비중이 증가했지만, 전체적인 연체 수준은 금융위기 당시보다 낮고 팬데믹 이전 수준과 대체로 비슷하다고 보도했다.
국가부채 증가세도 심상치 않다.
미 의회 합동경제위원회가 6일 공개한 자료에 따르면 11월 4일 기준 미국의 국가부채는 40조5,500억 달러로 1년 전보다 2조4,600억 달러 증가했다.
이는 하루 평균 약 67억5,000만 달러씩 국가부채가 늘어난 셈이다. 최근 3년간의 증가 속도가 유지되면 2027년 1월 중순 41조 달러에 도달할 것으로 전망됐다.
가계부채와 국가부채는 성격이 다른 지표지만, 두 부문의 부채가 동시에 증가하면서 금리와 상환 부담에 대한 우려가 이어지고 있다.
특히 신용카드와 자동차 대출, 학자금 대출의 연체 추이는 향후 미국 소비자들의 재정 건전성을 판단하는 중요한 지표가 될 전망이다.